Оформили ДТП без поліції, а грошей на ремонт немає: помилки в європротоколі, які дорого обходяться водіям
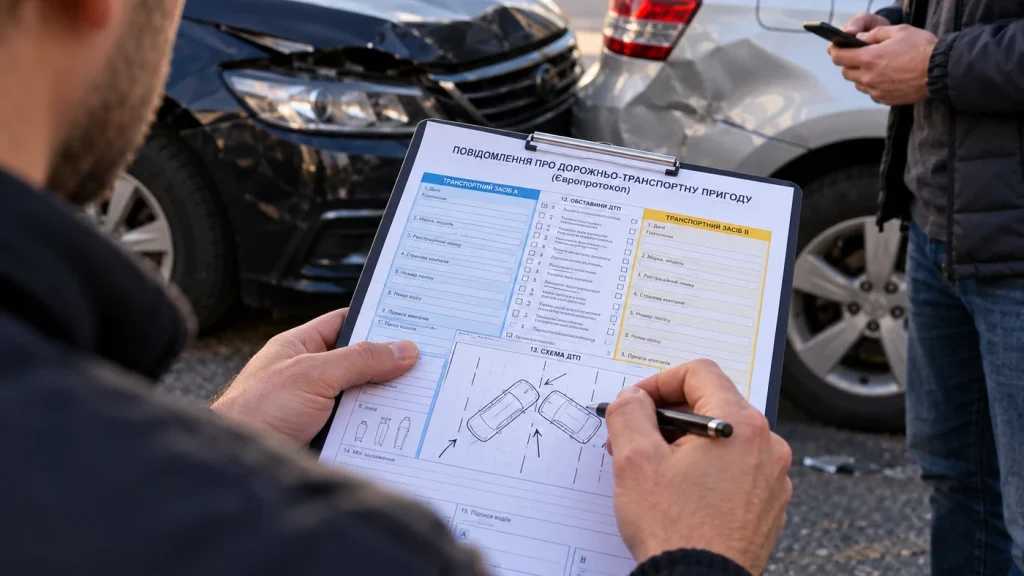
Після невеликої дорожньої аварії водії нерідко намагаються якнайшвидше звільнити проїзну частину, заповнити європротокол і роз’їхатися, сподіваючись, що всі подальші питання вирішить страхова компанія. Однак навіть правильно оформлене повідомлення про ДТП ще не означає, що гроші на ремонт автомобіля надійдуть автоматично. Помилки в описі зіткнення, неперевірений страховий поліс іншого водія або поспішний ремонт пошкодженої машини здатні суттєво ускладнити отримання компенсації, а за певних обставин — створити законні підстави для відмови у виплаті.
Особливо неприємно, коли проблеми виникають уже після того, як учасники аварії залишили місце пригоди й домовитися про повторне оформлення документів стає значно складніше. Один водій переконаний, що ситуацію зафіксовано правильно, інший згадує обставини зіткнення інакше, а страховик не може встановити, які саме пошкодження автомобіль отримав під час цієї ДТП. У результаті процедура, покликана заощадити час, перетворюється на тривале з’ясування обставин та суперечки щодо вартості ремонту.
Європротокол підходить не для кожної дорожньої аварії
Головне обмеження спрощеної процедури полягає в тому, що скористатися нею дозволено лише за чітко визначених обставин. ДТП має бути контактною, тобто автомобілі повинні зіткнутися, причому учасниками можуть бути тільки два застраховані транспортні засоби. Не повинно бути загиблих або травмованих людей, а пошкодження мають стосуватися виключно транспортних засобів. Обидва водії повинні погоджуватися щодо обставин пригоди та не мати ознак алкогольного, наркотичного чи іншого сп’яніння або впливу препаратів, які погіршують увагу й реакцію.
Наприклад, якщо після зіткнення одного автомобіля з іншим виявився пошкодженим ще й дорожній знак, огорожа або інше майно, стандартні умови застосування європротоколу вже не виконуються. Те саме стосується ситуацій, коли хоча б один учасник скаржиться на травму або водії не можуть дійти згоди щодо того, як сталася аварія.
У таких випадках необхідно викликати поліцію, навіть якщо зовнішні пошкодження автомобілів здаються незначними. Намагатися пристосувати обставини ДТП до зручнішого способу оформлення ризиковано: згодом розбіжності можуть з’ясуватися під час перевірки матеріалів страхового випадку.
Неперевірений поліс іншого водія може змінити всю процедуру
Поширена помилка — покладатися лише на слова іншого учасника аварії про те, що його автомобіль застрахований. Наявність фотографії поліса в телефоні ще не доводить, що договір діяв саме на момент зіткнення, а документ із правильно зазначеним державним номером не виключає помилок в інших відомостях.
Перед оформленням європротоколу варто перевірити чинність обох договорів страхування в централізованій базі Моторного транспортного страхового бюро України. Значення має не просто наявність страховки, а її дія на конкретну дату й час ДТП. Якщо з’ясується, що один із транспортних засобів не має чинного страхового покриття, застосовувати спрощене оформлення не можна — необхідно викликати поліцію.
Відсутність страховки у винуватця не завжди означає, що потерпілий взагалі не зможе отримати відшкодування. Законодавство передбачає випадки, коли компенсацію здійснює МТСБУ. Проте порядок такого врегулювання відрізняється від звичайної виплати за чинним договором автоцивілки, тому правильно зафіксувати обставини пригоди особливо важливо.
Помилка у схемі зіткнення іноді коштує дорожче за пошкоджений бампер
Після аварії учасники часто зосереджуються на видимих пошкодженнях — розбитій фарі, вм’ятині на дверях або подряпаному бампері. Водночас страховій компанії необхідно зрозуміти не лише наслідки, а й механізм зіткнення: хто звідки рухався, як були розташовані автомобілі, у якому напрямку вони повертали та де відбувся перший контакт.
Якщо схема суперечить письмовому опису або один із водіїв позначив напрямок руху неправильно, це може викликати додаткові запитання. Особливо складними стають ситуації на перехрестях, під час перестроювання, виїзду з паркувального місця або руху заднім ходом, коли одна неточна деталь здатна змінити уявлення про обставини пригоди.
Перед підписанням документа обом учасникам варто уважно перечитати його зміст і переконатися, що схема відображає реальне розташування автомобілів. Не слід підписувати опис, із яким водій фактично не погоджується, лише заради швидкого завершення процедури. Якщо спільної позиції немає, оформлення ДТП без поліції не відповідає встановленим умовам.
Чому фотографії з місця аварії можуть врятувати страхову виплату
Однієї загальної фотографії двох машин часто недостатньо, щоб згодом відновити картину зіткнення. Корисно зафіксувати автомобілі з різних боків, їхнє положення відносно дорожньої розмітки та знаків, місце контакту, усі видимі пошкодження, уламки на дорозі й інші деталі, які допомагають зрозуміти обставини ДТП.
Фотографувати бажано до переміщення автомобілів, якщо це можна зробити безпечно і без перешкоджання необхідним заходам на місці аварії. Окремі крупні плани пошкоджень мають доповнювати загальні кадри, а не замінювати їх. Якщо є відеореєстратор, запис варто зберегти окремо, щоб нові поїздки випадково його не перезаписали.
Фотографії самі собою не замінюють європротокол і заяву на виплату, проте можуть допомогти підтвердити відомості в документах, особливо коли після пригоди виникли суперечності щодо розміщення транспортних засобів або характеру пошкоджень.
Три робочі дні: про який строк водії часто забувають
Після оформлення аварії обов’язки водія не закінчуються. Закон передбачає, що учасник ДТП повинен повідомити свого страховика про пригоду не пізніше трьох робочих днів із дня її настання, а також надати необхідні відомості про автомобіль, місце його перебування та контактні дані. Якщо зробити це вчасно завадили поважні причини, їх необхідно підтвердити документально.
У разі використання електронного європротоколу повідомлення страховим компаніям передаються автоматично через відповідну систему. Проте водієві все одно варто переконатися, що оформлення завершено успішно, а повідомлення отримало належне підтвердження.
Не менш важливо розрізняти повідомлення про ДТП та заяву про страхову виплату. Це різні процедури: перша інформує страховика про подію, друга запускає розгляд вимоги щодо відшкодування. Для заяви про виплату за пошкоджене майно закон встановлює строк до одного року з дня ДТП, але чекати завершення цього періоду немає сенсу, оскільки з часом підтвердити окремі обставини та розмір збитків може стати складніше.
При цьому саме по собі запізнення з повідомленням не означає, що страхова компанія автоматично отримує право відмовити у виплаті. Значення мають законні підстави для відмови та те, чи завадили порушення з’ясувати факт пригоди, її причини або розмір завданої шкоди.
Чому не варто поспішати ремонтувати автомобіль
Бажання якомога швидше повернути машину в нормальний стан цілком зрозуміле, особливо коли автомобіль потрібен щодня для роботи або сімейних поїздок. Однак ремонт до огляду страховиком може створити серйозні труднощі, якщо після заміни деталей уже неможливо встановити реальний характер пошкоджень і визначити, які з них виникли саме внаслідок заявленої аварії.
Закон зобов’язує учасників ДТП зберігати пошкоджене майно в стані після пригоди та забезпечувати можливість його огляду. Страхова компанія, своєю чергою, повинна провести огляд протягом десяти робочих днів із дня отримання повідомлення про ДТП, якщо не погоджено інший передбачений законом порядок.
Якщо представник страховика не провів огляд у встановлений строк із причин, які не залежать від власника пошкодженого майна, обов’язок зберігати автомобіль у незмінному стані припиняється. Але водієві важливо мати докази того, коли саме він повідомив страховика, де перебував автомобіль та чи забезпечувався доступ для огляду.
Найкраще узгодити порядок подальших дій до початку ремонтних робіт. Це особливо важливо після серйозніших пошкоджень, коли під зовнішньою вм’ятиною можуть приховуватися несправності підвіски, силових елементів кузова або електронних систем безпеки.
Чи можна залишати місце ДТП після заповнення європротоколу
Коли всі умови спрощеного оформлення виконані й водії належним чином склали європротокол, закон дозволяє їм залишити місце пригоди без виклику поліції. При цьому вони звільняються від передбаченої за спричинення такої ДТП адміністративної відповідальності.
Інша справа — поїхати до завершення оформлення, сподіваючись, що другий учасник нічого не вимагатиме. Усна домовленість не замінює належного документа, а самовільне залишення місця аварії може мати окремі правові наслідки. Якщо водії не домовилися щодо обставин зіткнення або виникли сумніви в можливості застосувати європротокол, безпечніше викликати поліцію й оформити подію в загальному порядку.
Чи справді будь-яка помилка дозволяє страховій відмовити
Відмова у страховій виплаті повинна мати законну підставу. Страховик не може довільно вирішити, що компенсація не належить водієві лише тому, що в документах виявлено неточність, яка не впливає на встановлення обставин ДТП. Закон прямо обмежує перелік випадків, за яких допускається відмова у страховій або регламентній виплаті.
Разом із тим ситуація стає значно складнішою, якщо через неналежне виконання обов’язків учасниками пригоди неможливо встановити сам факт страхового випадку, його причини або розмір пошкоджень. Саме тому неточний опис ДТП, відсутність належного підтвердження важливих обставин і ремонт без можливості огляду можуть мати не лише формальні, а й реальні фінансові наслідки.
Якщо страхова компанія відмовила у компенсації, водієві потрібно отримати письмове рішення з конкретним обґрунтуванням. Після цього можна перевірити, чи відповідають зазначені причини вимогам законодавства, надати додаткові документи, звернутися зі скаргою в установленому порядку або захищати свої права в суді.
За європротоколом більше немає старого ліміту в 80 тисяч гривень
Окрема поширена помилка — переконання, що після оформлення ДТП без поліції страхова компанія може виплатити максимум 80 тисяч гривень. Це обмеження скасували з 1 січня 2025 року. Відшкодування за європротоколом тепер здійснюється в межах страхової суми за пошкоджене майно, передбаченої відповідним договором обов’язкового страхування.
Однак це не означає необмеженого покриття будь-якого ремонту. Реальна сума залежатиме від чинних страхових умов, установлених законом лімітів та належним чином визначеного розміру збитків. Саме тому перед оформленням ДТП варто перевіряти не лише строк дії поліса іншого водія, а й інформацію, яка дозволить правильно звернутися за компенсацією.
Що варто зробити водієві відразу після невеликої аварії
Спочатку необхідно переконатися, що ніхто не постраждав і немає обставин, які вимагають виклику поліції. Після цього слід перевірити страхові поліси обох автомобілів, спокійно зафіксувати місце зіткнення на фото, погодити опис пригоди та уважно заповнити європротокол. Кожна сторона повинна розуміти, що саме зазначено в документі, а не просто поставити підпис, довірившись іншому водієві.
Після оформлення потрібно зберегти всі доступні підтвердження, повідомити страховика у встановлений строк і не починати ремонт, доки не буде вирішено питання огляду пошкодженого автомобіля. Якщо виникли труднощі зі страховим полісом, оформленням електронного документа або визначенням обставин зіткнення, не варто приховувати проблему чи намагатися виправити її недостовірними відомостями.
Європротокол залишається зручним способом оформити незначну ДТП без тривалого очікування поліції. Але його справжня перевага полягає не просто в економії часу на місці аварії, а в можливості належно підтвердити страховий випадок. Кілька додаткових хвилин на перевірку документів, фотографування та уважне заповнення повідомлення можуть виявитися набагато ціннішими, ніж поспішне рішення роз’їхатися якомога швидше.
Читайте також
- Volkswagen Atlas 2027: нове покоління великого кросовера
- Skoda Enyaq 2027: характеристики, запас ходу та ціна
- Toyota Highlander 2027: нова електрична версія
- Smart #2: компактний електромобіль із незвичайними характеристиками
- Ford Kuga 2026: нові технології керування в Європі
- Jetour T1 PHEV 2026: гібридний кросовер нового покоління
- Maxus MIFA 9: електричний мінівен для українського ринку
- BYD Atto 3 Evo 2026: оновлений електричний кросовер
- Dacia Striker 2026: що відомо про нову модель
- Toyota Corolla Cross 2026: які зміни отримав кросовер
- Ford Puma Gen-E 2026: електрокросовер із запасом ходу до 417 км
- BMW iX5: електричний кросовер потужністю 578 к.с.
- Rolls-Royce Spectre: нові характеристики електричного купе
- Maserati MCPura Cielo Frozen Magma: особлива версія суперкара
- Lexus RZ: електромобіль із незвичайним кермом та імітацією передач
- Ferrari Luce: перший електромобіль Ferrari
- Geely Galaxy M7: гібрид із великим заявленим запасом ходу
- Hennessey Blackbird: спорткар на 850 к.с.
- Shelby Ford F-250 Super Baja: пікап для складного бездоріжжя
- Ford F-Line E: електрична вантажівка
- Tank 700: потужний гібридний позашляховик
- Toyota Yaris: перспективи електричної версії
- Ford Fiesta повертається: що відомо про модель
- Ford Mustang Dark Horse проти BMW M4: порівняння в дрег-заїзді
- Десять цікавих гібридних кросоверів і позашляховиків 2026 року
- Рейтинг страхових компаній 2026: де виплачують компенсації
- Короткострокова автоцивілка у 2026 році: що потрібно знати
- Як правильно оформити європротокол після ДТП в Україні
- Штраф за відсутність автоцивілки у 2026 році
- Що загрожує водієві за залишення місця ДТП
- Штраф за ДТП в Україні: відповідальність водіїв
- Автомобілі після ДТП в Україні: на що звернути увагу
- Європа посилює боротьбу зі скрученим пробігом автомобілів
- Автомобілі, які роками обходяться без дорогого ремонту
- Рейтинг надійності автомобілів 2026 року
- Найпопулярніші вживані автомобілі в Україні
- Імпорт вживаних автомобілів в Україну: результати вересня
- Які автомобілі обирають українці: кросовери чи малолітражки
- Нові автомобілі контролюватимуть стан водія за обличчям
- Китайські автомобілі на Паризькому автосалоні 2026 року
- Tesla FSD на європейських дорогах: подробиці
- Реєстрація та техогляд електротранспорту: що потрібно знати
- Цифрові техпаспорти автомобілів у Європі
- У яких регіонах України найбільше електромобілів
- Ціни на бензин і дизель в Україні: що відбувається на АЗС
Підтримайте AutoChronicleHub
Ми працюємо без нав’язливої реклами та створюємо матеріали для водіїв України.