В Україні змінюють податки на продаж автомобілів у 2027 році
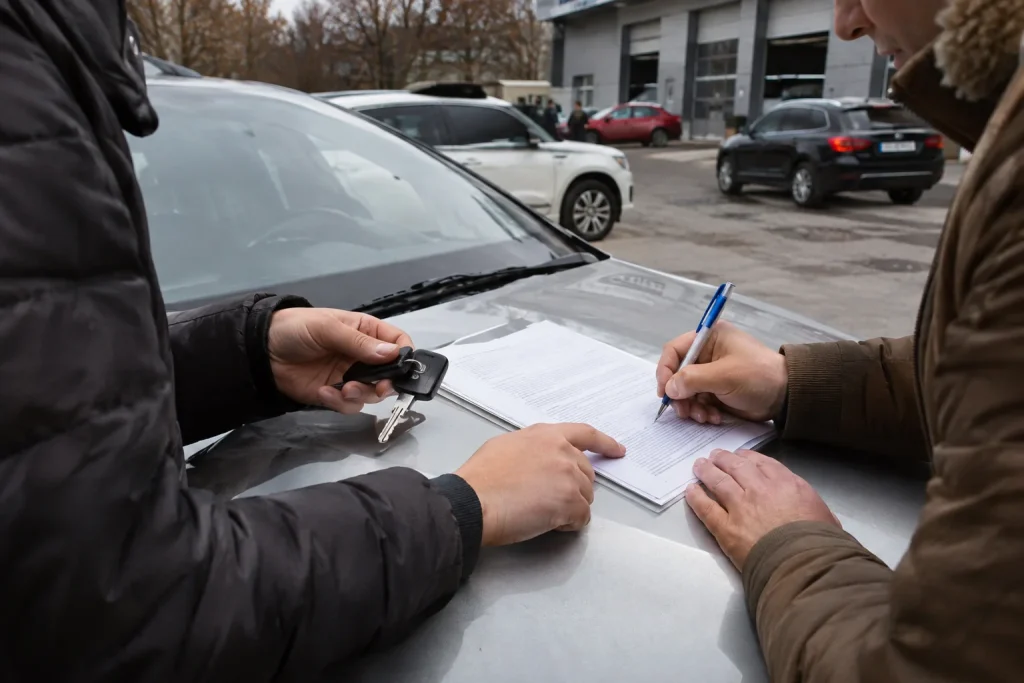
Продаж автомобіля, який ще недавно вважався звичайною угодою між двома людьми, з 2027 року може обійтися власникові значно дорожче. Верховна Рада 11 листопада 2026 року ухвалила законопроєкт №16037-д, який змінює принцип оподаткування продажу легкових машин, мотоциклів і мопедів. Найважливіша новація — податкова служба враховуватиме не тільки те, скільки транспортних засобів людина продала за календарний рік, а й тривалість реєстрації конкретної машини за її власником. Для окремих угод сукупна ставка ПДФО та військового збору становитиме 23%. Але твердження, що з нового року українцям доведеться віддавати державі майже чверть вартості будь-якого проданого автомобіля, не відповідає змісту ухвалених змін.
Станом на 16 листопада документ уже пройшов голосування в парламенті та був направлений на підпис Президенту 12 листопада. Це означає, що нові правила ще не застосовуються. Запланований початок їхньої дії — 1 січня 2027 року, за умови завершення необхідної процедури підписання та офіційного опублікування закону.
Чому для продажу автомобіля запроваджують правило 183 днів
За чинним у листопаді 2026 року порядком власник легковика, мотоцикла або мопеда може здійснити один продаж у календарному році без сплати податку на доходи фізичних осіб. Другий продаж уже передбачає ставку 5% ПДФО та 5% військового збору, а третій і наступні — 18% ПДФО та 5% військового збору. Пільговий режим першої угоди діє незалежно від того, чи користувалася людина машиною кілька років, чи придбала її зовсім недавно.
Саме цю особливість вирішили переглянути законодавці. У схваленому документі з’являється додатковий критерій — щонайменше пів року між державною реєстрацією автомобіля за продавцем і його відчуженням. Якщо машину продають раніше ніж через 183 дні після відповідної реєстрації, дохід від угоди підпадатиме під підвищену ставку ПДФО 18%. Разом із військовим збором 5% податкове навантаження сягне 23%, навіть якщо для людини це перший проданий автомобіль за цілий рік.
Принципова деталь — відлік пов’язаний із датою державної реєстрації транспортного засобу за продавцем, а не просто з днем підписання домовленості чи передавання грошей. Тому покупцеві, який планує продати авто через кілька місяців, варто зберегти реєстраційні документи й перевіряти конкретні дати перед оформленням наступної угоди. Щодо продажу безпосередньо на межі 183 днів остаточне застосування залежатиме від формулювання опублікованого закону та офіційного тлумачення, тож орієнтуватися лише на приблизний підрахунок «шість місяців» ризиковано.
Скільки доведеться заплатити з автомобіля за 300 або 500 тисяч гривень
Найвідчутніше нове правило проявиться на звичайних автомобілях із вторинного ринку. Уявімо, що водій придбав легковик, зареєстрував його на себе, а через три місяці вирішив продати за 300 тисяч гривень. Якщо на таку операцію поширюватиметься ставка 23%, сума податків становитиме 69 тисяч гривень: 54 тисячі ПДФО та 15 тисяч військового збору. За ціни продажу 500 тисяч гривень відповідне навантаження зросте до 115 тисяч гривень — 90 тисяч ПДФО і 25 тисяч військового збору.
Неприємний нюанс полягає в тому, що йдеться не про різницю між ціною купівлі та ціною продажу, а про оподатковуваний дохід від відчуження майна. Людина може придбати автомобіль за 520 тисяч гривень, а потім терміново продати за 500 тисяч, фактично втративши гроші. Проте за наявності підстав для застосування нової ставки сам збиток від перепродажу не означатиме автоматичного звільнення від податку. При цьому для реальної операції важливий порядок визначення її податкової вартості, а не тільки сума, про яку сторони домовилися усно.
Чи залишиться продаж без податку для звичайних автовласників
Так. Людина, яка користується машиною протягом тривалого часу й продає лише один легковий автомобіль за календарний рік, за передбаченими змінами збереже звільнення від ПДФО. Для другого продажу за рік після достатнього строку володіння передбачено ставку ПДФО 5%, до якої додається військовий збір 5%. Третя і кожна наступна операція, як і раніше, оподатковуються ПДФО за ставкою 18% із додаванням військового збору. Таким чином, головна зміна стосується саме короткого проміжку між реєстрацією та продажем, а не запровадження нового загального збору для всіх власників машин.
Окремий виняток передбачено для транспортних засобів, отриманих у спадщину: обмеження щодо 183 днів для них не застосовуватиметься. Це важливо, адже спадкоємець може не мати ні бажання, ні можливості тривалий час утримувати машину. Водночас сам факт спадкування не скасовує необхідності враховувати загальні правила щодо кількості продажів протягом року.
Кого зміни можуть зачепити найбільше
Передусім нові норми змінять розрахунки тих, хто купує автомобілі для швидкого перепродажу. Раніше першу угоду за рік фізична особа могла провести без ПДФО навіть за короткого володіння. Тепер така схема стане значно дорожчою, а отже, впливатиме на кінцеву вартість машин, які проходять через руки посередників. Водночас потрапити під правило може й людина, яка зовсім не займається автомобільним бізнесом: наприклад, купила авто, виявила дороге пошкодження, втратила джерело доходу або змушена терміново переїхати.
Можливий і непрямий ефект для покупців. Якщо продавець закладає майбутні податки у вартість автомобіля, пропозиція на вторинному ринку дорожчає. Якщо ж покупці не погоджуються платити більше, частину додаткового навантаження доведеться брати на себе продавцю. Наскільки це вплине на ринок у цілому, поки невідомо: важитимуть і попит, і ціни, і практика застосування нових правил після їхнього набрання чинності.
Що перевірити перед оформленням продажу в 2027 році
Перш ніж підписувати договір, власникові варто уточнити дату державної реєстрації автомобіля на своє ім’я, порахувати кількість уже проданих у поточному календарному році легковиків, мотоциклів і мопедів та з’ясувати, чи немає підстав для спеціального режиму, зокрема у випадку спадщини. Якщо продаж запланований на початок 2027 року, потрібно також перевірити остаточну редакцію закону і дату набрання чинності. Саме після офіційного опублікування документа можна буде без припущень визначити, які його норми застосовуються до конкретної угоди.
Є ще один практичний момент. Не слід плутати податок із доходу продавця з витратами на переоформлення в сервісному центрі МВС чи з платежами, пов’язаними з першою реєстрацією. Це різні зобов’язання, тому розрахунок майбутніх витрат варто проводити окремо. Для звичайного власника, який багато років їздив на своєму автомобілі й уперше продає його цього року, ситуація не стає автоматично гіршою тільки через появу числа 23% у новинах.
Коли нові правила стануть обов’язковими
Верховна Рада підтримала законопроєкт №16037-д 11 листопада 2026 року, а 12 листопада документ направили Президенту. У схвалених положеннях для автомобільних змін визначено 1 січня 2027 року. Однак до завершення президентського підписання й офіційного оприлюднення говорити про вже чинний податок неправильно. Редакція AutoChronicleHub стежитиме за остаточним статусом документа, адже для водіїв принципове значення має не гучна цифра у заголовку, а точний момент, із якого нове правило почнуть застосовувати.
Читайте також
Новини
- В Україні змінюють порядок оплати за водійські права та іспити
- В Україні зафіксували 599 випадків підробки VIN-кодів автомобілів
- В Україні зупинили переоформлення автомобілів до 26 жовтня
- В Україні змінили рух мостами через Дніпро
- В Україні оновили вимоги до знаків на автомобілях
- Водіїв попередили про помилку під час бронювання номерів
- Автомобіль продають без власника: чому довіреність може зірвати переоформлення навіть за готової угоди
- Оформили ДТП без поліції, а грошей на ремонт немає: помилки в європротоколі, які дорого обходяться водіям
- В Україні скасували обов’язковий річний стаж для водіїв: кому дозволили відкривати нові категорії
- Українці змінюють вибір авто з-за кордону: електромобілі втрачають позиції, а гібриди набирають популярності
- Українців із боргами чекає сюрприз: авто можуть не дозволити продати
- Протерміновані права та штрафи: коли водіям доведеться перескладати іспити
- Водіям знову пишуть про штрафи з 1 жовтня: що насправді передбачають ПДР
- Водіям нагадали, за які послуги сервісних центрів МВС не потрібно платити
- Як тепер проводиться розмитнення і реєстрація авто в Україні
- В Україні запрацювали 50 нових камер автофіксації
- Імпорт авто в Україну опинився під загрозою
- В Україні відмовляють у реєстрації авто через ці проблеми
- В Україні спростили оплату під час реєстрації автомобілів
- В Україні змінили сертифікацію автомобілів перед першою реєстрацією
- Коли поліція може оглянути автомобіль: водіям варто знати про три законні підстави
- Українцям знову пишуть про штрафні бали та 17 тисяч грн: що насправді змінилося для водіїв
- Водіям посилюють контроль швидкості: на дороги повертають «Фантоми» і запускають десятки нових камер
- Замовити індивідуальний номер недостатньо: у МВС пояснили, що мають зробити водії
Дайджест та аналітика
- Ціни на бензин, дизель і газ в Україні у листопаді 2026 року та чого чекати водіям
- Європа переглядає майбутнє бензинових автомобілів після 2035 року
- Світовий ринок нафти повертається до надлишку, але дизель в Україні залишається дорогим
- Ціни на пальне в Україні у жовтні 2026 року
Корисні матеріали для автовласників
- Як переоформити вживане авто в Україні у 2026 році: документи, порядок дій і вартість
- Продали автомобіль через Дію? 10 важливих речей, які потрібно зробити одразу після угоди
- Як правильно доглядати за автомобілем і не витрачати зайвого
- Коли ремкомплект вигідніший за заміну вузла: що варто знати перед ремонтом авто
- Ford Edge на вторинному ринку: які покоління та версії варто розглядати
- Які шини вибрати у 2026 році: велике порівняння брендів, цін та якості в Україні
- Зимовий омивач скла: як вибрати і не заморозити систему
- Рейтинг зимових омивачів в Україні 2026: ціни, тести та реальна морозостійкість
- Яке моторне мастило вибрати для бензинового двигуна: зимове, літнє та всесезонне масло
- Чому пітніють вікна в автомобілі: 7 причин і як швидко прибрати запотівання
- Чому з вихлопної труби капає вода і коли це вже проблема
- Як правильно вибрати акумулятор для автомобіля
- Штраф до 58 000 грн за фари у 2026 році: за що реально можуть покарати водія в Україні
- На якій відстані TruCAM і камери фіксують швидкість: як працює контроль в Україні
Підтримайте AutoChronicleHub
Ми працюємо без нав’язливої реклами та створюємо матеріали для водіїв України.